
 MilkPoint Ventures
 CaféPoint
 MilkPoint Mercado
 Milk Pro Master
 Milk Monitor
 MapLeite



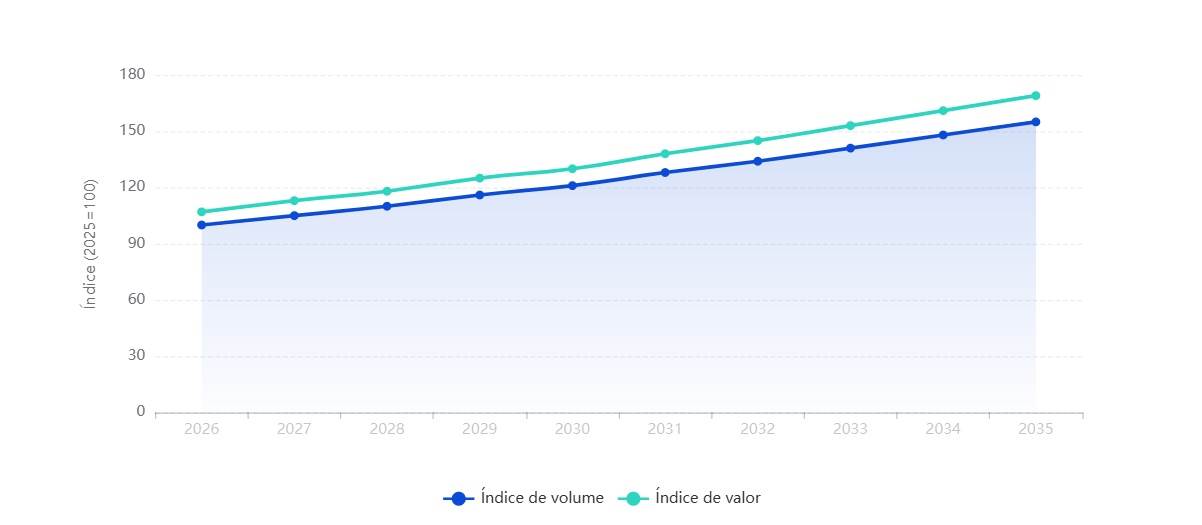
A expectativa é de que o mercado global cresça a uma taxa composta anual de 4% a 6% entre 2026 e 2035. Nesse cenário, o índice de mercado, tomando 2025 como base 100, chegaria a 155 em 2035. O avanço é impulsionado pela demanda por agentes gelificantes proteicos em sobremesas lácteas, confeitaria, produtos tipo aspic e alimentos funcionais, além das aplicações farmacêuticas e técnicas.
A gelatina de grau alimentício representa cerca de 70% a 75% do consumo global em volume, com confeitaria e sobremesas lácteas entre as principais categorias de uso. Já os segmentos farmacêutico e técnico respondem por aproximadamente 15% a 20% e 8% a 12% da demanda, respectivamente.
Matéria-prima segue no centro da formação de preços
A disponibilidade e o custo das matérias-primas, principalmente pele suína, couro bovino e peles de peixe, continuam entre os principais fatores que influenciam os preços da gelatina. Nos ciclos recentes, foram observadas oscilações anuais de 10% a 20%. Entre 2025 e 2026, os preços contratuais da gelatina em pó padrão 250 Bloom ficaram entre US$ 6,50 e US$ 10,00 por quilo em entregas a granel.
No recorte regional, a Ásia-Pacífico aparece como a região de crescimento mais acelerado, com avanço estimado de 6% a 8% ao ano, puxado principalmente por China e Índia. Já os mercados mais maduros da Europa e da América do Norte devem crescer entre 2% e 3% ao ano.
Ao mesmo tempo, a indústria enfrenta exigências regulatórias cada vez maiores relacionadas à segurança contra BSE/TSE, às certificações halal e kosher e à divulgação de informações de sustentabilidade. Essas exigências aumentam os custos de conformidade e podem ampliar os prazos de entrega.
Gelatina mantém espaço mesmo com alternativas vegetais
Embora alternativas de origem vegetal avancem em algumas aplicações, a gelatina ainda apresenta vantagens de custo estimadas entre 20% e 40%, além de propriedades funcionais que não são facilmente reproduzidas em determinados produtos. Por isso, segundo o relatório, a substituição tende a permanecer concentrada em segmentos específicos, especialmente de maior valor agregado.
Para o período até 2035, o cenário-base considera condições econômicas globais relativamente estáveis, crescimento da produção de alimentos processados e produtos farmacêuticos e ausência de grandes rupturas adicionais na cadeia de suprimentos.
A Ásia-Pacífico deve concentrar boa parte do crescimento, apoiada pela expansão das indústrias de lácteos e confeitaria e pelo aumento da renda disponível. Na Europa e na América do Norte, a expansão tende a ser mais moderada, sustentada pela procura por ingredientes de rótulo limpo e alimentos funcionais, mas limitada pela maturidade desses mercados e pela concorrência de alternativas em algumas aplicações.
O segmento farmacêutico também deve manter crescimento, embora a adoção de cápsulas sem gelatina possa reduzir parte dessa demanda. Já aplicações técnicas, como adesivos e abrasivos, devem continuar menores em volume, mas relativamente estáveis.
Do lado da oferta, a disponibilidade de matérias-primas continuará sendo um dos principais pontos de atenção para a indústria. Nesse cenário, os fabricantes devem concentrar esforços em ampliação de capacidade, certificações e desenvolvimento de produtos, enquanto acompanham de perto os custos e os fluxos internacionais de matéria-prima.
O que pode impulsionar ou limitar o mercado
Entre os principais fatores que podem sustentar o crescimento da demanda estão:
-
maior uso de gelatina em sobremesas lácteas, confeitaria e produtos tipo aspic;
-
expansão da produção de lácteos processados e confeitos na Ásia-Pacífico;
-
crescimento de alimentos funcionais e nutracêuticos à base de gelatina hidrolisada e peptídeos de colágeno;
-
demanda do setor farmacêutico para cápsulas e revestimentos;
-
ampliação das aplicações técnicas, como adesivos e abrasivos;
-
busca por ingredientes de rótulo limpo e produtos certificados.
Por outro lado, alguns fatores podem limitar a expansão do mercado, como gargalos no fornecimento de couros e ossos, relacionados à redução das taxas de abate; aumento dos custos de conformidade regulatória; avanço de alternativas vegetais em determinadas categorias; tensões geopolíticas e mudanças tarifárias; e a migração do setor farmacêutico para cápsulas sem gelatina.
No conjunto, a perspectiva da IndexBox é de crescimento constante para o mercado global de gelatina em pó até 2035, com a expansão da demanda, principalmente na Ásia-Pacífico, compensando parte dos desafios relacionados a matéria-prima, regulamentação e substituição.
Estrutura da demanda por indústria de uso final
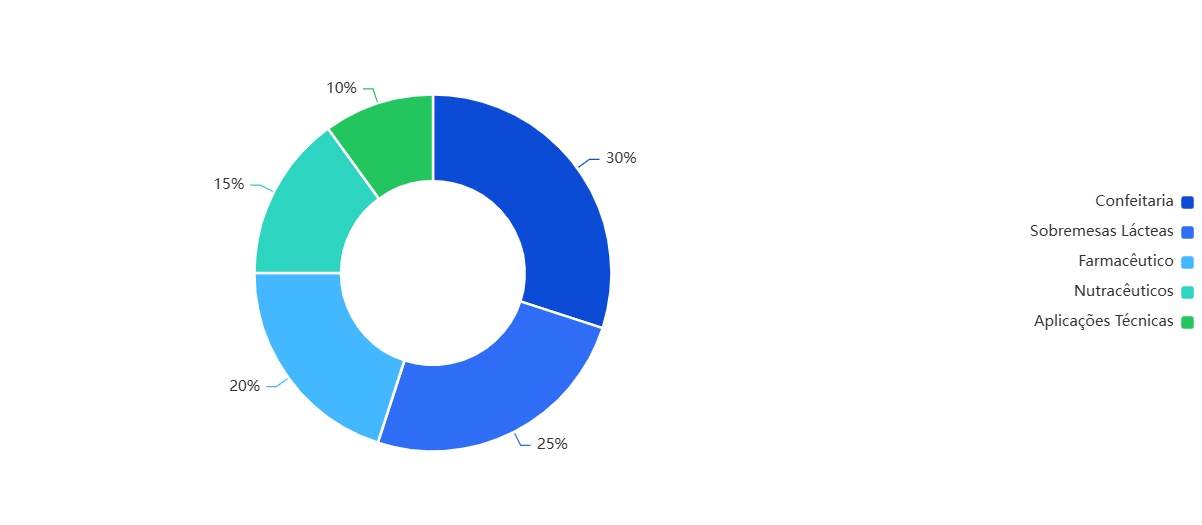
Confeitaria (participação estimada: 30%)
A confeitaria segue como o maior setor de uso final da gelatina em pó, respondendo por aproximadamente 30% da demanda global. A gelatina é essencial na produção de gomas, marshmallows e balas mastigáveis, conferindo textura, elasticidade e estabilidade. O segmento vive crescimento constante, sobretudo na Ásia-Pacífico, onde o consumo de confeitaria aumenta com a urbanização e a mudança de hábitos alimentares.
Continua depois da publicidade
Até 2035, a demanda será sustentada pela inovação em confeitaria sem açúcar e funcional, na qual a gelatina atua como agente texturizante central. No entanto, a substituição por alternativas de origem vegetal, como pectina e amido, pode limitar o crescimento em alguns segmentos premium.
Entre os indicadores de demanda a acompanhar estão os volumes de produção de confeitaria, os lançamentos de novos produtos e a preferência dos consumidores por ingredientes de rótulo limpo. O setor deve crescer em ritmo moderado, com taxa composta anual de 3% a 5% no período projetado. Tendência atual: crescimento estável, com os segmentos premium e sem açúcar puxando a demanda.
Principais tendências: aumento da demanda por confeitaria sem açúcar e com redução de açúcar, crescimento das balas funcionais e fortificadas, uso crescente de gelatina em produtos premium e artesanais, migração para alternativas de origem vegetal em alguns segmentos e expansão da produção de confeitaria na Ásia-Pacífico.
Participantes representativos: Mars, Incorporated, Mondelez International, Perfetti Van Melle, Haribo GmbH & Co. KG e Ferrara Candy Company.
Sobremesas lácteas (participação estimada: 25%)
As sobremesas lácteas representam o segundo maior setor de uso final da gelatina em pó, com participação de aproximadamente 25%. A gelatina é amplamente utilizada em produtos como panna cotta, mousse, iogurte e preparações lácteas tipo aspic, nas quais proporciona textura suave e estrutura de gel estável.
O segmento cresce em ritmo moderado, apoiado pelo aumento da demanda por lácteos ricos em proteína e indulgentes. Até 2035, o crescimento será impulsionado pela inovação em sobremesas lácteas com alto teor proteico e baixo teor de gordura, especialmente na América do Norte e na Europa. Na Ásia-Pacífico, a expansão das categorias de lácteos refrigerados e sobremesas também impulsionará a demanda.
Os principais indicadores de demanda incluem volumes de produção de lácteos, consumo per capita de sobremesas lácteas e lançamentos de novos produtos. O setor deve crescer a uma taxa composta anual de 4% a 6%, com potencial de alta decorrente das tendências de rótulo limpo e orgânicos. Tendência atual: crescimento moderado, impulsionado por lácteos firmes e produtos tipo aspic.
Principais tendências: aumento da demanda por sobremesas lácteas ricas em proteína e com baixo teor de gordura, crescimento dos lácteos refrigerados e prontos para consumo, uso crescente de gelatina em sobremesas orgânicas e de rótulo limpo, expansão do consumo de sobremesas lácteas na Ásia-Pacífico e inovação em perfis de sabor e textura.
Participantes representativos: Danone S.A, Nestlé S.A, Fonterra Co-operative Group, Arla Foods e Yili Group.
Farmacêutico (participação estimada: 20%)
O setor farmacêutico responde por aproximadamente 20% da demanda global de gelatina em pó, principalmente para cápsulas duras e moles, revestimentos e aglutinantes de comprimidos. As propriedades únicas de gelificação e formação de filme da gelatina a tornam ideal para encapsular princípios ativos.
Atualmente, o segmento cresce de forma constante, impulsionado pelo aumento da produção farmacêutica e pela popularidade crescente de nutracêuticos e suplementos alimentares. No entanto, a substituição por alternativas sem gelatina, como HPMC, é uma tendência notável, sobretudo em aprovações de novos medicamentos. Até 2035, a demanda será sustentada pelo crescimento de medicamentos genéricos e nutracêuticos, especialmente em mercados emergentes.
Os principais indicadores de demanda incluem volumes de produção farmacêutica, consumo de cápsulas e aprovações regulatórias de novos medicamentos. O setor deve crescer a uma taxa composta anual de 3% a 5%, com a gelatina mantendo posição forte graças à sua relação custo-benefício e ao perfil de segurança consolidado. Tendência atual: crescimento constante, com alguma substituição por cápsulas sem gelatina.
Principais tendências: crescimento das aplicações em nutracêuticos e suplementos alimentares, uso crescente de gelatina em cápsulas softgel, substituição por HPMC e cápsulas de origem vegetal em alguns segmentos, expansão da produção farmacêutica na Ásia-Pacífico e aumento da demanda por gelatina com certificação halal e kosher.
Participantes representativos: Capsugel (Lonza Group), Catalent, Inc, ACG Worldwide, Qualicaps e Suheung Co., Ltd.
Nutracêuticos (participação estimada: 15%)
Os nutracêuticos, incluindo gelatina hidrolisada (peptídeos de colágeno) para suplementos alimentares e alimentos funcionais, representam um setor de uso final em rápido crescimento, respondendo por aproximadamente 15% da demanda de gelatina em pó. Os peptídeos de colágeno são amplamente utilizados em produtos de beleza de dentro para fora, suplementos para saúde articular e nutrição esportiva, beneficiando-se da crescente conscientização dos consumidores sobre saúde e bem-estar.
Atualmente, o segmento registra crescimento forte, especialmente na América do Norte, na Europa e na Ásia-Pacífico. Até 2035, a demanda será impulsionada pela penetração crescente de suplementos à base de colágeno, pela inovação em formatos de entrega (como gomas, pós e bebidas) e pela ampliação das aplicações em nutrição clínica.
Os principais indicadores de demanda incluem vendas de suplementos, conscientização dos consumidores sobre os benefícios do colágeno e lançamentos de novos produtos. O setor deve crescer a uma taxa composta anual de 6% a 8%, tornando-se a categoria de uso final de crescimento mais rápido. Tendência atual: crescimento forte, impulsionado por peptídeos de colágeno e alimentos funcionais.
Principais tendências: popularidade crescente dos peptídeos de colágeno para a saúde da pele, das articulações e dos ossos, expansão de alimentos e bebidas funcionais fortificados com colágeno, crescimento da nutrição esportiva e de suplementos de beleza, uso crescente de gelatina hidrolisada em nutrição clínica e inovação em formatos de entrega, como gomas e shots.
Participantes representativos: Gelita AG, Rousselot (Darling Ingredients), Nitta Gelatin Inc, Weishardt Group e Tessenderlo Group (PB Gelatins).
Aplicações técnicas (participação estimada: 10%)
As aplicações técnicas, incluindo adesivos industriais, papéis abrasivos e filmes fotográficos, respondem por aproximadamente 10% da demanda global de gelatina em pó. A gelatina é usada como aglutinante, revestimento e adesivo em diversos processos industriais, aproveitando suas propriedades de formação de filme e adesão.
Atualmente, o segmento é relativamente estável, com a demanda intimamente ligada aos ciclos de produção industrial. Até 2035, o crescimento será modesto, com oportunidades de nicho em adesivos e abrasivos especiais, sobretudo na Ásia-Pacífico, onde a atividade manufatureira se expande. No entanto, a concorrência de polímeros sintéticos pode limitar o crescimento. Os principais indicadores de demanda incluem índices de produção industrial, atividade de construção e produção manufatureira.
O setor deve crescer a uma taxa composta anual de 2% a 3%, com potencial de crescimento maior em mercados emergentes. Tendência atual: estável, com crescimento de nicho em adesivos e abrasivos.
Principais tendências: demanda estável de aplicações em adesivos e abrasivos, crescimento da gelatina técnica especial para eletrônicos, substituição por polímeros sintéticos em algumas aplicações, expansão da atividade manufatureira na Ásia-Pacífico e uso crescente de gelatina em filmes fotográficos e ópticos.
Participantes representativos: Gelita AG, Rousselot (Darling Ingredients), Nitta Gelatin Inc, Sterling Gelatin e Gelnex.
Principais participantes do mercado
O panorama competitivo permanece concentrado em grandes grupos multinacionais com produção integrada, ampla capilaridade de distribuição e capacidades mais robustas de certificação de qualidade.
- Gelita AG
- Rousselot (Darling Ingredients)
- Nitta Gelatin Inc
- Weishardt Group
- Tessenderlo Group (PB Gelatins)
- Sterling Gelatin
- Gelnex
- Junca Gelatines
- Lapi Gelatine
- Italgelatine
- Nippi Inc
- Cda Gelatin
Esses participantes continuam a moldar a disciplina de preços, o planejamento de capacidade e a evolução do mix de produtos nas principais regiões consumidoras.
Dinâmica regional
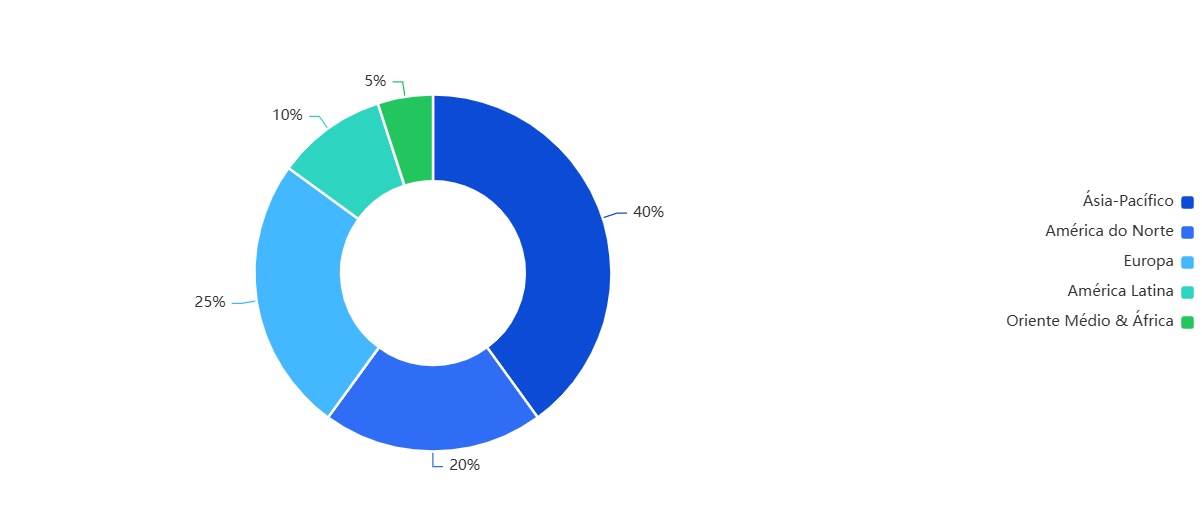
Ásia-Pacífico (participação estimada: 40%)
A Ásia-Pacífico domina o mercado de gelatina em pó, respondendo por aproximadamente 40% da demanda global. A região deve crescer 6% a 8% ao ano, impulsionada pela expansão das indústrias de alimentos processados, farmacêutica e nutracêutica na China, na Índia e no Sudeste Asiático. O aumento da renda disponível e a urbanização alimentam a demanda por confeitaria e sobremesas lácteas. Direção: em crescimento.
América do Norte (participação estimada: 20%)
A América do Norte detém 20% do mercado global, com crescimento constante de 2% a 3% ao ano. A demanda é sustentada por setores maduros de confeitaria e farmacêutico, além da popularidade crescente dos nutracêuticos à base de colágeno. A região é uma importante inovadora em produtos de rótulo limpo e funcionais, embora a substituição por alternativas de origem vegetal represente um desafio. Direção: estável.
Europa (participação estimada: 25%)
A Europa responde por 25% da demanda global de gelatina em pó, com crescimento de 2% a 3% ao ano. A região tem uma indústria farmacêutica e de processamento de alimentos forte, mas a fiscalização regulatória e a preferência dos consumidores por alternativas de origem vegetal são mais pronunciadas. Alemanha, França e Reino Unido são mercados importantes, com foco em gelatina de alta qualidade e certificada. Direção: estável.
América Latina (participação estimada: 10%)
A América Latina representa 10% do mercado global e deve crescer 4% a 5% ao ano. Brasil e México são mercados-chave, impulsionados pela expansão das indústrias de confeitaria e lácteos. A região também é produtora relevante de matérias-primas, mas a volatilidade econômica e as rupturas comerciais podem afetar oferta e demanda. Direção: em crescimento.
Oriente Médio & África (participação estimada: 5%)
A região do Oriente Médio & África responde por 5% da demanda global, com crescimento de 4% a 6% ao ano. A demanda é impulsionada pelo aumento do processamento de alimentos e da produção farmacêutica, sobretudo nos países do Golfo e na África do Sul. A certificação halal é um requisito central, e a região depende fortemente de importações para atender às suas necessidades. Direção: em crescimento.
Perspectivas de mercado (2026-2035)
No cenário-base, a IndexBox estima uma taxa composta anual de crescimento de 5,0% para o mercado global de gelatina em pó no período 2026-2035, levando o índice de mercado a cerca de 155 em 2035 (2025=100).
Perspectivas do mercado 2026–2035 (índice, 2025=100)
As informações são do IndexBox, resumidas e adaptadas pela Equipe MilkPoint.
