
 MilkPoint Ventures
 CaféPoint
 MilkPoint Mercado
 Milk Pro Master
 Milk Monitor
 MapLeite



O pano de fundo foi o que eu esperava: um consumidor cauteloso e endividado. De janeiro a outubro, o volume de lácteos ficou 1,9% abaixo do mesmo período de 2025, e o faturamento real caiu 1,8% na mesma comparação. Em outubro, 81,6% das famílias brasileiras tinham dívidas, contra 79,5% um ano antes, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (PEIC), da CNC.
O retrato, porém, é menos negativo do que parece. O leite longa vida responde, sozinho, por toda a perda de volume de 2026. Sem ele, o volume de janeiro a outubro fica estável em relação a 2025, e o restante do mercado cresce, mês a mês, desde julho.
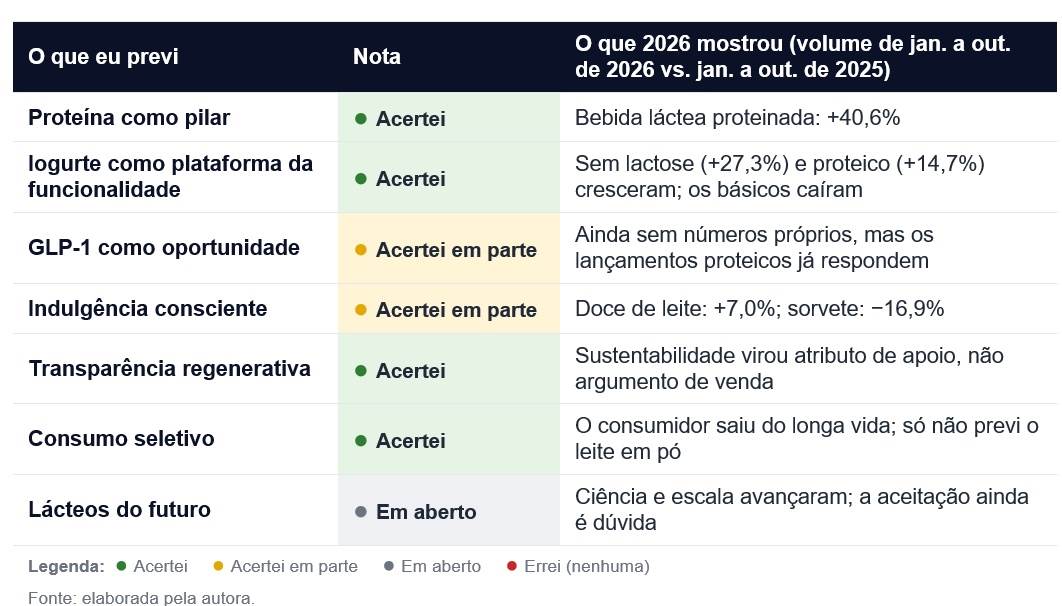
Antes dos detalhes, o placar está na tabela 1.
|
4 ACERTOS |
2 ACERTOS PARCIAIS |
1 EM ABERTO |
Tendência por tendência
Todos os números de consumo abaixo são de volume vendido e comparam janeiro a outubro de 2026 com o mesmo período de 2025. A Figura 1 resume os principais movimentos.

1. Funcionalidade elevada > ACERTEI
Eu escrevi: "Desde 2012 repito que a proteína seria a tendência da década." Em 2026, ela continuou sendo. O volume vendido de bebida láctea proteinada cresceu 40,6% de janeiro a outubro de 2026, em relação ao mesmo período de 2025, com preço médio estável. Segundo a Worldpanel by Numerator, os produtos com proteína adicionada já estão em 21% dos lares brasileiros, ou 12,8 milhões de domicílios.
Continua depois da publicidade
Também escrevi que "o iogurte se destaca como uma das plataformas mais fortes para capturar esse movimento". Ele não foi o principal veículo da proteína, mas se destacou. O volume de iogurte cresceu 0,8% de janeiro a outubro de 2026, em relação ao mesmo período de 2025, e o crescimento veio das linhas de maior valor. Na mesma comparação, o volume de iogurte sem lactose cresceu 27,3%, puxado pelas versões familiar (+41,3%) e grega (+43,2%). O volume de iogurte proteico subiu 14,7%, e o de grego tradicional, 3,1%.
Quem caiu foi o básico. Também em volume e na mesma comparação, o iogurte com polpa recuou 21,2%, o petit, 9,4%, e o líquido familiar, a maior linha da categoria, 8,2%. A exceção entre os básicos foi o natural integral, cujo volume cresceu 7,5%.
O preço ajudou a separar os formatos da proteína. De janeiro a outubro, o preço médio do iogurte proteico subiu cerca de 14% em valores correntes, e o volume vendido cresceu 14,7%. Já a bebida proteinada manteve o preço médio estável, e o seu volume cresceu 40,6%. O consumidor não abandonou a proteína, mas a levou para o formato que coube melhor no bolso. Os lançamentos acompanharam esse movimento. Entre 2014 e 2023, os iogurtes concentravam 60% das novidades com proteína adicionada; em 2025 e 2026, os leites aromatizados passaram a liderar, com 52%.
GLP-1
Ainda não há números que isolem o efeito das canetas emagrecedoras no consumo de lácteos. Mas o acesso cresceu: a patente da semaglutida caiu em março, e a NielsenIQ estima que 4,6% dos lares brasileiros já usam algum desses remédios. A oferta também já responde. A L.E.K. Consulting aponta o enriquecimento nutricional, com mais proteína e fibras e menos açúcar, como um dos caminhos das empresas, e cita os laticínios proteicos como exemplo. Os números de consumo devem aparecer em 2027.
2. Indulgência consciente > ACERTEI EM PARTE
Eu escrevi que os consumidores "não querem mais escolher entre saúde e felicidade". Os lançamentos confirmaram. A Tirol lançou um doce de leite zero açúcar e zero lactose, depois da linha Viva Zero, com 11 produtos sem adição de açúcar, sem gordura e sem lactose. Em abril, o Laticínios Viçosa lançou o Doce de Leite Viçosa Zero, sem adição de açúcares e sem lactose. A Danone trouxe para o YoPRO o sabor cheesecake de frutas vermelhas, unindo proteína e sobremesa. E o pistache seguiu nos lançamentos de sorvetes.
No consumo, as sobremesas lácteas tomaram caminhos opostos. O volume de doce de leite cresceu 7,0% de janeiro a outubro de 2026, em relação ao mesmo período de 2025, mesmo com preço médio 7% maior. É uma linha pequena na amostra, mas a direção chama atenção. Na mesma comparação, o volume de leite condensado cresceu 3,8%, enquanto o de mistura láctea condensada, sua versão mais barata, caiu 10,1%. Isso indica que, no doce feito em casa, o consumidor preferiu pagar pelo produto original.
O sorvete foi na direção contrária, e o tamanho da queda eu não previ. O volume de sorvete caiu 16,9% de janeiro a outubro de 2026, em relação ao mesmo período de 2025, com preço médio 9,5% maior. No mercado nacional, a Scanntech registrou queda de 5,4% no volume de janeiro a julho. E o setor havia projetado crescer 16,3% em faturamento em 2026.
A lição: com o orçamento apertado, a indulgência sobrevive quando traz um motivo a mais, como menos açúcar ou mais proteína, ou quando vai para a receita feita em casa.
3. Transparência regenerativa > ACERTEI
Eu escrevi que a "sustentabilidade deixou de ser um diferencial (green premium) e tornou-se uma expectativa básica". Os lançamentos de 2026 mostram exatamente isso. A sustentabilidade apareceu como atributo de apoio, quase nunca como argumento principal de venda.
O iogurte proteico bicamada de maracujá que a MUAI lançou em novembro é um bom exemplo. A embalagem destaca 11 g de proteína, zero lactose, zero adição de açúcares e leite tipo A. A certificação de bem-estar animal vem junto, como mais um atributo. A gaúcha RAR, uma das primeiras operações leiteiras do Sul com certificação de bem-estar animal, leva essa informação para a embalagem como parte da qualidade do produto.
A agenda regenerativa também avançou dentro da cadeia, em programas de grandes laticínios com seus produtores. Um exemplo é a linha de crédito de R$ 100 milhões da Nestlé com o Banco do Brasil para práticas regenerativas e de baixo carbono na produção de leite. E o preço seguiu decidindo, como eu também havia escrito.
4. Consumo seletivo > ACERTEI
Eu escrevi que o trade down aconteceria em categorias básicas, com pouca diferenciação, e citei o leite UHT, "que já está comoditizado". Foi o que aconteceu. Em outubro, o longa vida custava 14,1% a mais que um ano antes, e a categoria respondeu por toda a perda de volume de 2026. O volume de longa vida caiu 3,3% de janeiro a outubro de 2026, em relação ao mesmo período de 2025, e está 11,4% abaixo do registrado de janeiro a outubro de 2024.
A surpresa foi o destino de parte desse consumidor: o leite em pó. O seu volume cresceu 8,1% de janeiro a outubro de 2026, em relação ao mesmo período de 2025, a maior alta entre as categorias. Em termos reais, o pó está 9% mais barato que em 2025. Mas o preço não explica tudo. A série mostra uma tendência de crescimento própria, e o interesse de busca por leite em pó no Google subiu 20% no último ano. Isso eu não previa.
O trade up também apareceu onde eu disse que apareceria: nas categorias ligadas a nutrição, desempenho e prazer consciente, como a bebida láctea proteinada. Até o sorvete confirma a polarização. De janeiro a julho, as faixas premium e econômica ganharam participação no mercado nacional, e a intermediária perdeu 2,8 pontos percentuais.
5. Lácteos do futuro > EM ABERTO
Apresentei a fermentação de precisão e os lácteos híbridos como inovações em curso, que o setor deveria acompanhar, sem prever que chegariam ao mercado em 2026. Um ano depois, não dá para dizer que acertei ou errei. Dá para dizer que a ciência e a escala industrial avançaram. A francesa Standing Ovation e o grupo Bel concluíram a primeira produção em escala industrial de caseína por fermentação de precisão, feita a partir do soro do queijo. Em março, a empresa captou US$ 34,2 milhões, com a Bel e a Danone entre os investidores, para lançar o ingrediente nos Estados Unidos.
A dúvida está no consumidor. Uma revisão de estudos da agência de alimentos do Reino Unido mostra que as pessoas veem esses lácteos como menos naturais que os convencionais. Os brasileiros, porém, aparecem entre os mais receptivos. E num estudo da Universidade de Bonn, dois terços dos entrevistados nunca tinham ouvido falar da tecnologia. É esse o ponto a acompanhar.
O que me surpreendeu e o que levo para 2027
|
Dois movimentos ficaram fora do meu mapa de 2026 1. A volta do leite em pó. Uma categoria que ninguém coloca em lista de tendências teve a maior alta do ano, e não só por preço. Nas redes sociais, o leite em pó virou aliado de quem quer proteína mais barata: aparece em receitas de "whey caseiro" e é misturado ao whey ou ao iogurte para render mais e baratear o consumo diário de proteína. Com o whey mais caro em 2026, o pó entrou na conta. 2. O tamanho da queda do sorvete. Eu esperava que a indulgência se sustentasse. Ela se sustentou no doce de leite e no leite condensado, mas não no sorvete. Nesse ponto, as empresas parecem ter se antecipado. As faixas premium de sorvete ganharam participação mesmo com a queda, e a Piracanjuba lançou em março o picolé ProForce, com 10 g de proteína, zero lactose e sem adição de açúcar. |
O balanço confirma a ideia que mais defendo: o consumidor de lácteos não decide só por preço, decide por valor. Quando enxerga um benefício claro, como a proteína ou o sem lactose, ele paga mais. Quando o produto é igual ao da marca vizinha, como o longa vida, ele corta ou troca.
Mas 2026 acrescentou um detalhe importante. O consumidor não abandonou os atributos que valoriza; passou a escolher em qual produto paga por eles. De janeiro a outubro, o volume de iogurte sem lactose cresceu 27,3%, com preço estável na principal linha, enquanto o de leite sem lactose, que ficou mais caro, caiu 2,8%, sempre em relação ao mesmo período de 2025. Para a indústria, isso significa que a política de preço de cada linha pesa tanto quanto a tendência por trás dela.
Levo essa lição para o artigo de tendências de 2027, que trago em dezembro.
