
 MilkPoint Ventures
 CaféPoint
 MilkPoint Mercado
 Milk Pro Master
 Milk Monitor
 MapLeite



O Radar do Consumo de Lácteos é um levantamento mensal do Observatório do Consumidor, da Embrapa Gado de Leite. Baseia-se em dados de vendas de produtos lácteos de uma amostra do varejo do interior de Minas Gerais, disponíveis desde janeiro de 2019, com informações mensais de volume (kg ou L) e faturamento. Os produtos são organizados em 13 categorias e 43 linhas de produto, definidas de modo que cada linha reúna itens que se substituem no momento da compra, independentemente da embalagem. Neste artigo, comparam-se os acumulados de janeiro a setembro de cada ano, no período pós-pandemia (a partir de 2022), o que neutraliza o efeito da sazonalidade, e os valores monetários foram deflacionados pelo IPCA (IBGE).
O preço médio de uma cesta de lácteos pode aumentar por dois motivos. O primeiro é o efeito composição: quando o consumidor reduz a compra de produtos de menor valor por quilo e amplia a de produtos mais caros, o preço médio da cesta sobe, mesmo sem reajustes. É o que acontece, por exemplo, quando parte das compras de leite longa vida é substituída por iogurtes. O segundo é o efeito preço, que reflete a variação do preço médio pago dentro de cada linha, incluindo tanto os reajustes quanto as mudanças nas escolhas de marcas e embalagens. Continua depois da publicidade
Para separar esses efeitos, foram comparados os preços reais médios e as participações no volume de cada uma das 43 linhas de produto em 2022 e 2026. A decomposição permite identificar quanto da variação do preço médio decorre da mudança na composição da cesta e quanto está associado aos preços dentro das linhas. A soma dos dois efeitos corresponde à variação do preço médio da cesta. Os resultados são apresentados na tabela 1.
Tabela 1. Variação da cesta de lácteos. Acumulado de janeiro a setembro, 2026 em relação a 2022. Fonte: Radar do Consumo de Lácteos/Observatório do Consumidor, com base em amostra do varejo do interior de Minas Gerais.
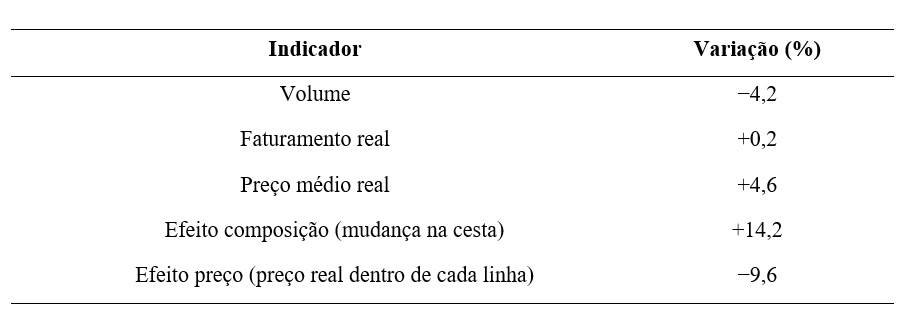
Entre janeiro e setembro de 2026, o volume de lácteos vendido na amostra foi 4,2% inferior ao do mesmo período de 2022, enquanto o faturamento real permaneceu praticamente estável (+0,2%). O preço médio real da cesta aumentou 4,6%, mas a decomposição revela uma dinâmica diferente daquela sugerida por esse indicador isoladamente.
Mantidos os preços reais de cada linha nos níveis de 2022, a mudança na composição da cesta elevaria o preço médio em 14,2%. Já o efeito preço foi negativo em 9,6%. Em outras palavras, a cesta ficou mais cara principalmente porque os consumidores passaram a comprar uma combinação diferente de produtos, e não porque os preços reais médios dentro das linhas aumentaram. Como 2022 foi um ano de preços excepcionalmente elevados, a decomposição foi repetida tomando 2023, 2024 e 2025 como anos-base, e também excluindo o leite longa vida, cuja perda de participação poderia, isoladamente, explicar o resultado. Em todas as comparações, o efeito composição foi positivo e o efeito preço, negativo. Em síntese, a cesta ficou mais cara por quilo porque o consumidor passou a comprar tipos de produto de maior valor.
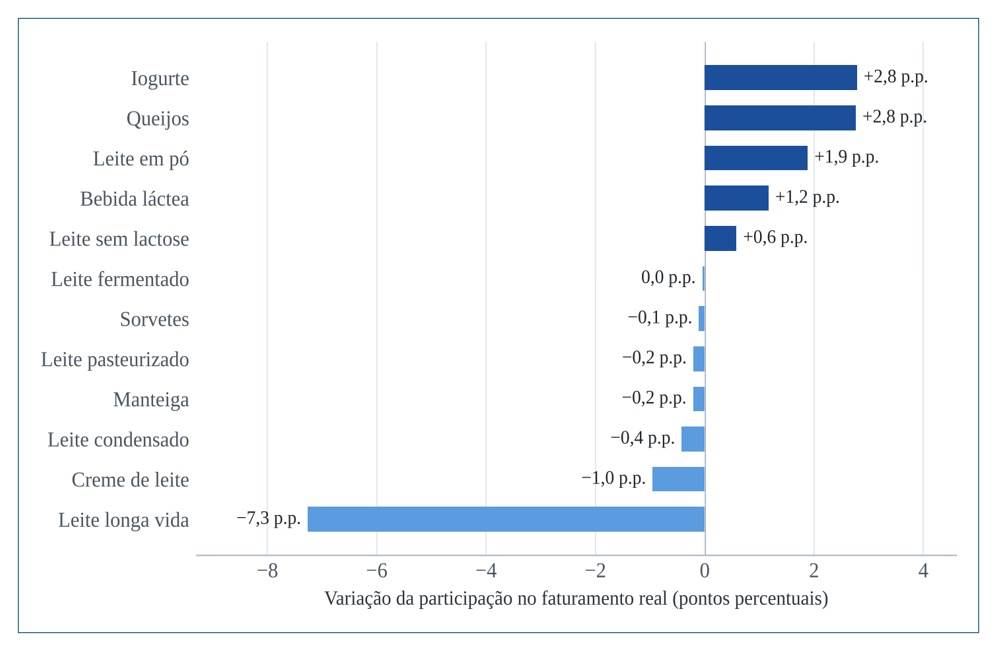
A mudança na composição da cesta fica evidente na distribuição do faturamento entre as categorias (Figura 1). O leite longa vida perdeu 7,3 pontos percentuais de participação no faturamento real entre 2022 e 2026. A categoria ainda responde por mais da metade do volume, mas por cerca de um quinto do faturamento. Em 2022, queijos e leite longa vida apresentavam faturamentos semelhantes; em 2026, o de queijos é aproximadamente 40% superior.
Figura 1. Variação da participação das categorias no faturamento real da cesta de lácteos. Acumulado de janeiro a setembro, 2026 em relação a 2022 (pontos percentuais). Fonte: Radar do Consumo de Lácteos/Observatório do Consumidor, com base em amostra do varejo do interior de Minas Gerais.
Se o preço real médio dentro das linhas caiu, resta identificar quais produtos conseguiram, ao mesmo tempo, vender mais e a preços reais maiores. A figura 2 cruza a variação do volume com a variação do preço real das linhas de produto. As linhas posicionadas no quadrante superior direito combinaram crescimento de volume e aumento do preço real médio, um sinal de maior capacidade de sustentar preços sem comprometer as vendas e, portanto, de poder de preço. No quadrante inferior direito, o crescimento do volume foi acompanhado de redução do preço real; no inferior esquerdo, ambos caíram.
Continua depois da publicidade
Figura 2. Variação do volume e do preço real por linha de produto. Acumulado de janeiro a setembro, 2026 em relação a 2022 (%). Fonte: Radar do Consumo de Lácteos/Observatório do Consumidor, com base em amostra do varejo do interior de Minas Gerais. Nota: Foram consideradas apenas as 31 linhas de produtos com participação mínima de 0,1% no volume.
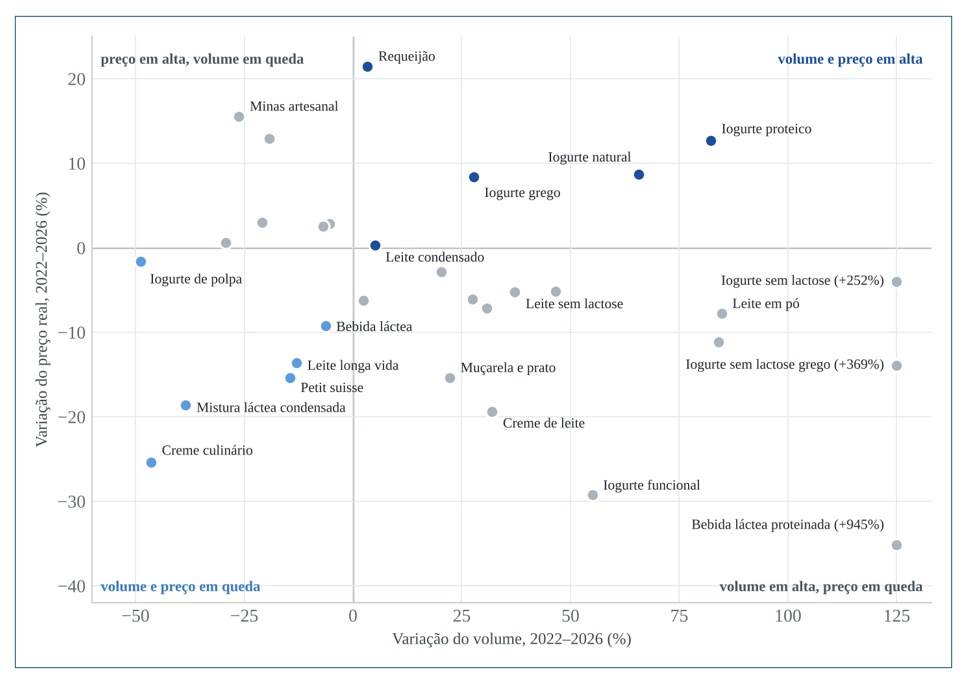
Apenas cinco das 31 linhas analisadas situaram-se no quadrante superior direito que representa aumento de preço e volume: iogurte proteico (volume +82%; preço real +13%), iogurte natural (+66%; +9%), iogurte grego (+28%; +8%), requeijão (+3%; +22%) e leite condensado (+5%; 0,3%). A maior parte do crescimento de volume ocorreu com queda do preço real (quadrante inferior direito), como em leite em pó (+85%; -8%), creme de leite (+32%; -19%), muçarela e prato (+22%; -15%) e nas linhas sem lactose. A bebida láctea proteinada multiplicou seu volume por cerca de dez, com preço real 35% menor, comportamento típico de um produto em fase de expansão e popularização.
A diferença mais expressiva aparece na comparação entre produtos com atributos de saúde e funcionalidade e versões econômicas. As 12 linhas associadas a atributos de saúde e funcionalidade (proteicos, gregos, sem lactose, light/zero e funcionais) aumentaram o volume em 82% entre 2022 e 2026, com preço real 8% maior, e praticamente dobraram sua participação tanto no volume quanto no faturamento da cesta. No extremo oposto, as versões econômicas (mistura láctea condensada, creme culinário e composto lácteo) perderam 46% do volume, apesar da redução de 32% no preço real.
No sentido oposto, mistura láctea condensada, creme culinário e composto lácteo perderam 46% do volume, apesar de uma redução de 32% no preço real médio. O preço da mistura láctea condensada, que equivalia a 77% do preço do leite condensado em 2022, passou a 63% em 2026; ainda assim, o volume da mistura caiu 39%, enquanto o do leite condensado cresceu 5%. O desconto do creme culinário em relação ao creme de leite passou de 20% para 26%, e o volume do culinário recuou 46%, ante alta de 32% no creme de leite. Seria razoável esperar que, com o orçamento familiar pressionado, o consumidor migrasse para as versões mais baratas. Os dados indicam o contrário: o consumidor reduziu a quantidade total adquirida, mas preservou o produto de referência.
Três implicações emergem desses resultados para os agentes do setor.
- Primeiro: o poder de preço no varejo de lácteos está associado a atributos específicos, e não a categorias inteiras: entre os iogurtes, por exemplo, coexistem linhas com ganho expressivo de preço real e linhas em retração.
- Segundo: descontos não têm sido suficientes para recuperar volume, uma vez que as versões econômicas perderam espaço mesmo com diferencial de preço crescente.
- Terceiro: a estabilidade do faturamento real esconde uma base física menor. Com menos litros e quilos vendidos, o setor passa a depender da permanência do consumidor nas linhas de maior valor agregado, o que o torna mais sensível a variações de renda.
Para a indústria de laticínios, o desafio não é apenas vender produtos de maior valor, mas conquistar a preferência do consumidor de forma que preço e volume possam crescer juntos.
