MilkPoint Ventures
 CaféPoint
 MilkPoint Mercado
 Milk Pro Master
 Milk Monitor
 MapLeite



O mercado futuro não indica alívio
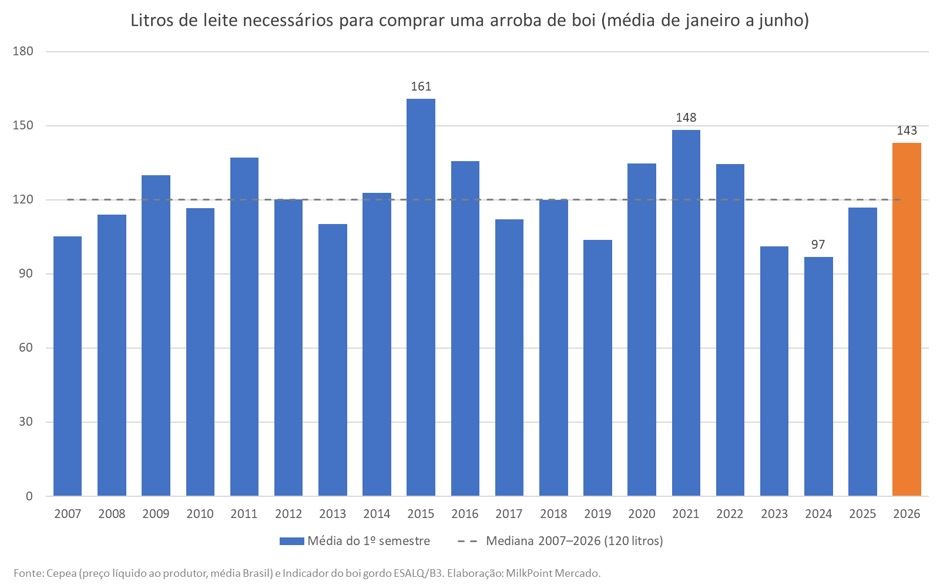
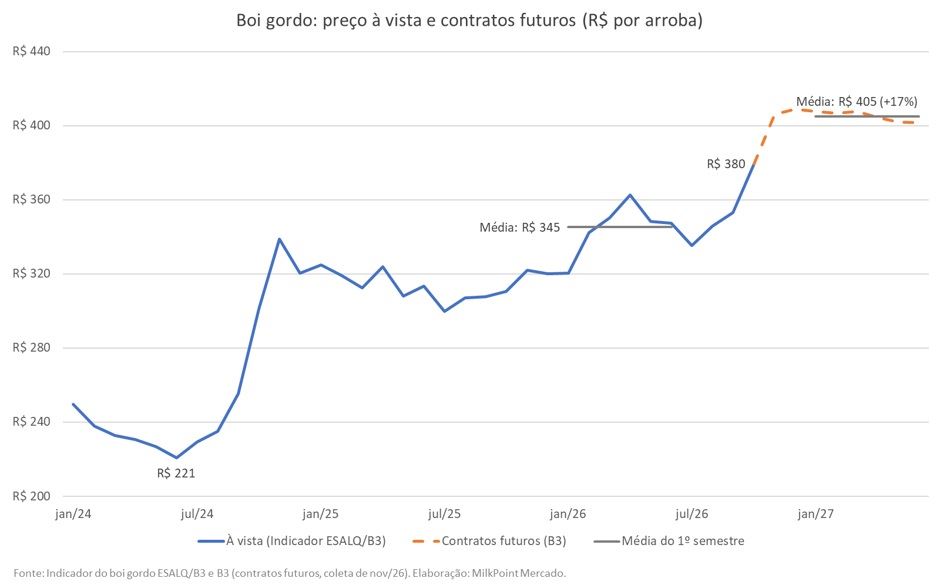
Na B3, os contratos de boi gordo de janeiro a junho de 2027 estão ajustados entre R$ 402 e R$ 408 por arroba, em média 17% acima do 1º semestre de 2026. Com o boi nesse patamar, a relação de troca só voltaria ao nível típico desde 2007 se o leite fosse pago, em média, a R$ 3,37 por litro no 1º semestre. Isso é 23% acima do maior preço médio de um 1º semestre já registrado (R$ 2,73, em 2023).
Continua depois da publicidade
Pelo cenário do MilkPoint Mercado Plus, a relação de troca deve ficar, no 1º semestre de 2027, acima até mesmo do nível de 2026. Ou seja, o boi seguirá caro em relação ao leite durante toda a entressafra.
A folga da ração está acabando
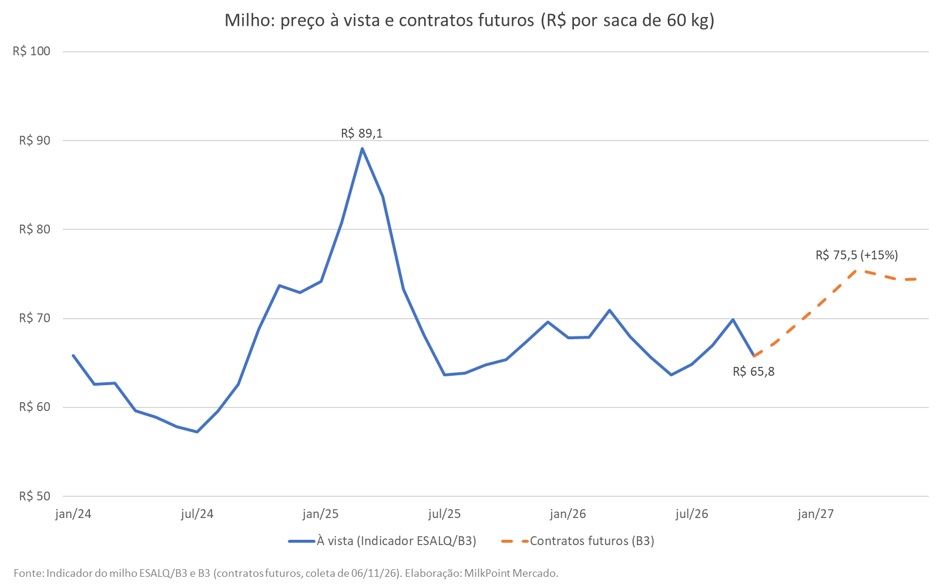
Em 2026, a ração foi a grande aliada do produtor. Em julho, 7 kg de ração concentrada, à base de milho e farelo de soja, custavam o equivalente a 3,4 litros de leite, o menor nível desde 2007. A saca de milho saía por 23 litros de leite, perto das mínimas da série. Para 2027, o quadro muda. Na B3, os contratos de milho de janeiro a junho estão entre R$ 71 e R$ 75 a saca, de 8% a 15% acima do indicador de outubro (R$ 65,8). A soja em grão também encareceu ao longo de 2026: em Paranaguá, a saca passou de R$ 127 em abril para R$ 155 em outubro.
A ração mais cara chega justamente na virada do ano, quando o preço do leite costuma estar no ponto mais baixo. E a margem sobre a ração é o fator que mais rápido aparece na produção: nas nossas análises, a captação responde a ela em um a três meses.
O que o histórico mostra
O efeito do boi sobre a produção de leite não é imediato. Nossa análise da relação entre o preço da arroba e a captação de leite desde 2011 mostra que as mudanças na relação de troca aparecem na produção com meses de defasagem. É o tempo de descartar matrizes, deixar de recriar novilhas e reduzir o rebanho.
Continua depois da publicidade
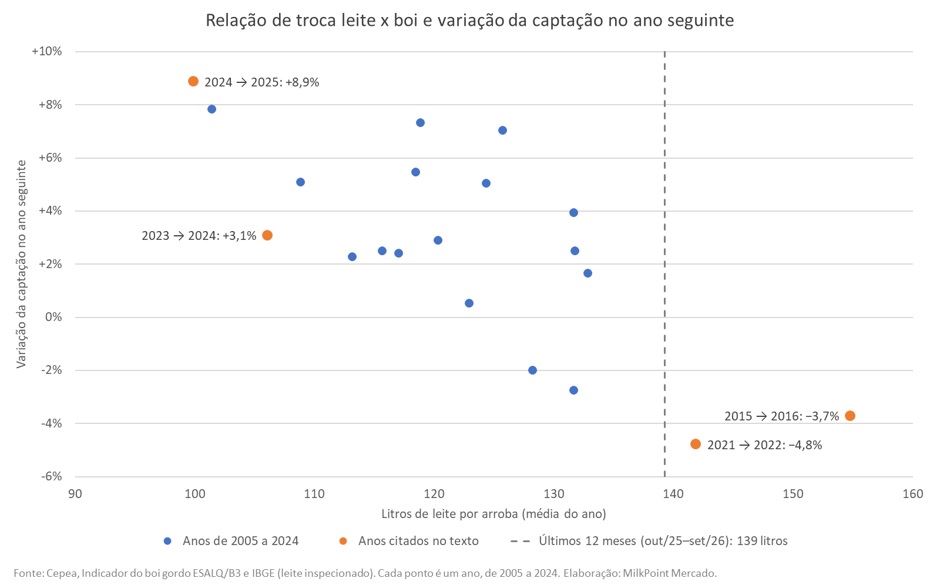
Os dois últimos períodos de boi caro em relação ao leite foram seguidos de queda na captação. Depois de 2015, a captação de leite inspecionado caiu 3,7% em 2016. Depois de 2021, recuou 4,8% em 2022. O movimento contrário também aparece: com o boi barato em 2023 e 2024 (menos de 100 litros por arroba no 1º semestre de 2024), a captação cresceu 3,1% em 2024 e 8,9% em 2025.
Desde 2006, todas as quedas anuais da captação vieram depois de anos em que a arroba custou, em média, mais de 128 litros de leite. Nos 12 meses até setembro de 2026, a média foi de 139 litros.
Nos dois episódios de queda, o boi caro veio acompanhado de ração cara: a saca de milho chegou a custar 43 litros de leite em março de 2016 e 48 litros em abril de 2021. Em 2016, a recessão também pesou. Em 2026, a combinação foi outra: boi caro, mas ração barata. Em 2027, o boi segue caro e a ração volta a subir, ainda que a partir de um nível bem mais baixo do que naqueles anos.
Incentivo ou freio?
Os fatores que se equilibravam em 2026 devem trazer desafios maiores para a produção de leite em 2027. O preço do boi, que permanece em patamares elevados desde o fim de 2025, pode estimular o descarte de animais e levar alguns produtores a repensar sua permanência na atividade, com parte desses efeitos sendo sentida ao longo do próximo ano. Para quem segue produzindo, a atenção também estará voltada aos custos com alimentação, especialmente diante da possibilidade de alta da ração. Por outro lado, a valorização sazonal do leite durante a entressafra pode ajudar a equilibrar essa conta. O resultado dependerá de como esses fatores vão se comportar no primeiro semestre e das condições de produção de cada região.
Quanto isso vai pesar na oferta de leite em 2027?
Quanto a ração mais cara deve apertar a margem do produtor no 1º semestre? E como fica o preço ao produtor ao longo de 2027? No MilkPoint Mercado Plus, você acompanha nossos cenários mês a mês para captação, margem do produtor, preço ao produtor e derivados, com as premissas por trás de cada número.